Puntuación del premio
- Puntuación del premio
- 4,0Valoración
- 1.000.000+instalaciones
- Free
Información de la aplicación
- Versión
- 3.113.0
- Actualizado
- Requisitos
- 8.0
- Precio
- Free
- Desarrollador
- IDFinance Plazo, S.L.U.
- Clasificación por edades
- PEGI 3
Capturas de pantalla
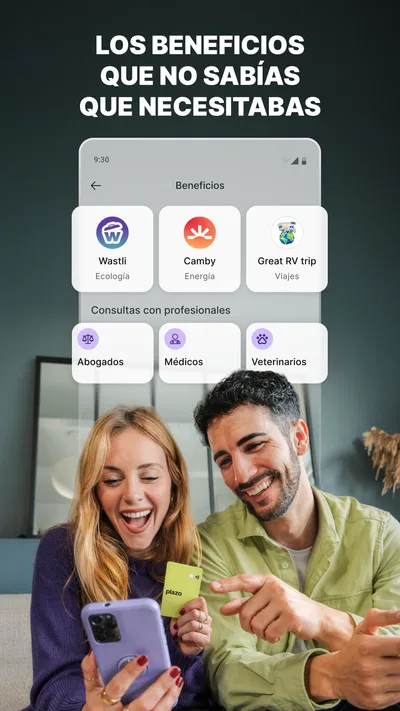
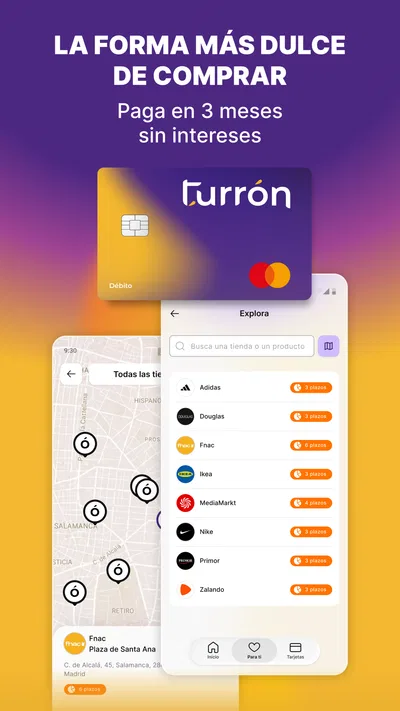
 Análisis deAppsAward
Nuestro análisis de Plazo: Tarjeta virtual
Cuando necesito separar un gasto concreto de mis compras habituales, me interesa más tener una opción de crédito accesible desde el móvil que cargar con otra tarjeta física. Ahí es donde Plazo puede encajar: es una app financiera de IDFinance Plazo, S.L.U. pensada para solicitar una tarjeta de crédito online. Mi impresión es que su principal atractivo está en la sencillez de iniciar la gestión desde el teléfono, no en sustituir automáticamente cualquier cuenta o tarjeta que ya uses.
El crédito desde el móvil, sin convertirlo en dinero gratis
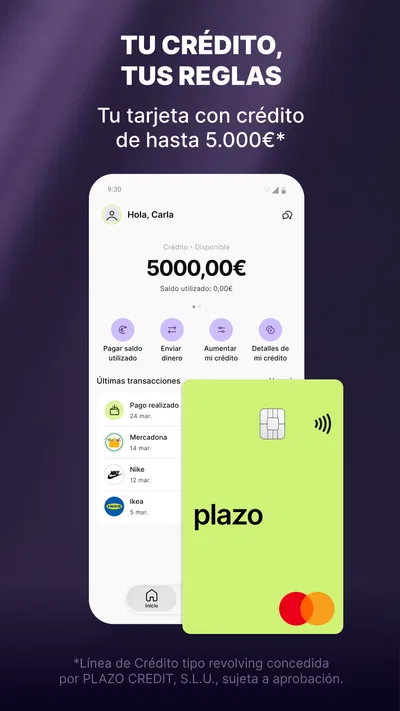
La propuesta gira alrededor de una tarjeta de crédito virtual y de la posibilidad de solicitar hasta 5.000 euros. Esa cifra funciona como límite anunciado, no como una cantidad que convenga dar por garantizada para cada persona. Antes de contar con crédito disponible, hay que completar la solicitud y revisar las condiciones que se presentan para el caso concreto. Yo evitaría planificar una compra dando por hecho que se aprobará una cantidad determinada.
Esta diferencia importa porque una tarjeta de crédito no es lo mismo que una tarjeta de débito: permite pagar con crédito, pero el importe sigue siendo una deuda que habrá que devolver conforme a las condiciones aplicables. La app puede facilitar el acceso y la gestión desde el móvil, pero no elimina la necesidad de leer con cuidado cuánto cuesta financiar una compra, cuándo se devuelve el dinero y qué ocurre si se paga tarde.
La aplicación es gratuita y está clasificada para mayores de tres años, aunque eso no significa que el producto financiero sea adecuado para cualquier edad o situación. En la tienda aparece con una valoración media de 4,0, basada en alrededor de diez mil valoraciones, y supera el millón de instalaciones. Son señales de que muchas personas la han probado, pero no sustituyen la lectura de condiciones ni una comparación con otras alternativas.
Qué cambia al hacer la solicitud desde el teléfono
La ventaja práctica de una gestión digital es poder empezar desde el móvil, en vez de desplazarte para pedir información en una oficina. Para alguien que ya tiene claro que quiere valorar una línea de crédito, esto puede reducir pasos y hacer más cómodo revisar la propuesta en el momento. Aun así, “sin papeleos” no debería interpretarse como “sin comprobaciones”: solicitar un producto de crédito normalmente implica proporcionar información y esperar una evaluación.
Yo trataría la solicitud como una decisión financiera, no como el simple alta de una aplicación. Antes de confirmar nada, comprobaría la cantidad que realmente se ofrece, las condiciones de devolución y cualquier coste aplicable. Si algo no se entiende, es mejor detenerse y aclararlo que avanzar por comodidad. La rapidez de una interfaz no hace que una obligación económica sea menos importante.
La versión actual de la app es la 3.113.0 y funciona desde Android 8.0. Esto resulta útil para saber si un teléfono Android relativamente antiguo puede instalarla, aunque la compatibilidad por sí sola no garantiza que la experiencia sea igual en todos los dispositivos. En iOS, conviene comprobar el requisito vigente directamente en la tienda correspondiente antes de descargarla.
Un uso sensato para un gasto puntual
Imaginemos que se estropea un electrodoméstico imprescindible justo antes de cobrar. Si la reparación o sustitución no puede esperar, una línea de crédito puede servir para cubrir el desfase, siempre que el coste total y el calendario de devolución sean asumibles. En ese escenario, la tarjeta virtual puede ser más cómoda que buscar una tarjeta física nueva o solicitar un préstamo separado para una compra relativamente concreta.
Mi consejo sería decidir primero cómo se devolverá el importe y después valorar si el crédito hace falta. Por ejemplo, si sabes que podrás cubrir el gasto con el siguiente ingreso y las condiciones encajan, la herramienta puede aportar margen en un momento incómodo. Si no tienes una fecha realista para reponer el dinero, usar crédito para resolver la urgencia puede trasladar el problema al mes siguiente y hacerlo más difícil de controlar.
También ayuda separar la compra urgente de los gastos cotidianos. No usaría una tarjeta de crédito para pequeñas compras recurrentes solo porque resulta fácil pagar con ella: varios importes modestos pueden convertirse en una deuda considerable si se pierde la pista del total. Anotar cuánto se ha utilizado y reservar el dinero de devolución en cuanto sea posible es una rutina sencilla que reduce ese riesgo.
Cómo compararla con una tarjeta bancaria o un préstamo
Frente a una tarjeta de débito, la diferencia esencial es el origen del dinero: con débito gastas fondos que ya tienes; con crédito asumes una devolución posterior. Por eso, si el saldo de tu cuenta alcanza para la compra, normalmente empezaría por la opción de débito y evitaría pagar por financiar algo que puedes cubrir sin endeudarte.
Frente a una tarjeta de crédito tradicional de un banco, el atractivo de Plazo está en poder iniciar la gestión desde una app y valorar una tarjeta virtual sin tener que empezar necesariamente por una visita presencial. La alternativa bancaria puede ser mejor para quien ya tiene una relación estable con su entidad, quiere centralizar productos o prefiere comparar una oferta que ya conoce. No elegiría entre ambas por el formato digital: compararía las condiciones concretas y la facilidad para entender el coste.
Un préstamo personal puede encajar mejor cuando se conoce de antemano una cantidad y un plazo de devolución definidos, especialmente si se quiere ver el coste total asociado a una financiación concreta. Una tarjeta ofrece otra clase de flexibilidad, pero esa flexibilidad también puede hacer más fácil seguir utilizando crédito sin revisar el saldo acumulado. Para una compra puntual, conviene comparar el importe total a devolver en cada opción, no solo la comodidad del primer paso.
Los límites que conviene tener presentes
El primer límite es que la cantidad anunciada no equivale a una aprobación automática. La oferta disponible dependerá de la evaluación correspondiente, así que no contaría con un importe concreto hasta verlo confirmado. Si necesitas pagar algo con fecha límite, prepara una alternativa por si la solicitud no se resuelve como esperabas o la cantidad aprobada no cubre el gasto.
El segundo es el coste. La app sirve para iniciar y gestionar una propuesta de crédito, pero el valor real para ti depende de las condiciones aplicables, no de que el proceso se haga en el móvil. Antes de aceptar, busca de forma explícita los intereses o cargos, el calendario de pagos y las consecuencias de un retraso. Si no puedes calcular el total que terminarías devolviendo, aún no tienes información suficiente para tomar una decisión tranquila.
También hay una cuestión de hábitos. Tener una opción de crédito a mano puede aliviar un apuro, pero puede difuminar la frontera entre “puedo pagarlo ahora” y “puedo pagarlo más adelante”. A mí me parece más adecuada para una necesidad definida que para complementar de forma habitual un presupuesto que ya está justo. Si dependes de crédito mes tras mes para gastos básicos, una tarjeta adicional no resuelve el desequilibrio de fondo.
Para quién tiene más sentido y quién debería buscar otra opción
La recomendaría para quien quiere valorar una tarjeta de crédito virtual desde el móvil, entiende que el crédito debe devolverse y tiene una compra puntual en mente. También puede interesar a quien prefiera hacer la gestión digitalmente y esté dispuesto a comparar la oferta recibida con una tarjeta bancaria, un préstamo u otra forma de pago antes de aceptar.
En cambio, no la pondría como primera opción para quien busca una tarjeta de débito para controlar el gasto con el saldo disponible, ni para quien no puede asumir una devolución concreta. Tampoco la usaría para cubrir de manera continuada gastos habituales si no hay un plan para equilibrar el presupuesto. En esas situaciones, una tarjeta vinculada a fondos propios o asesoramiento para ordenar las finanzas puede ser más apropiado.
Plazo: Tarjeta virtual tiene una propuesta clara: llevar al móvil la solicitud de una tarjeta de crédito y ofrecer una vía para afrontar gastos sin depender de una tarjeta física. La app, disponible gratuitamente y desarrollada por IDFinance Plazo, S.L.U., puede resultar práctica si la comodidad digital pesa en tu decisión. Mi recomendación, eso sí, es usar esa comodidad como puerta de entrada a una comparación cuidadosa, no como motivo para aceptar a ciegas.
En resumen, la consideraría para una necesidad puntual y con un plan de devolución definido; la descartaría si lo que necesito es gastar solo dinero que ya tengo o si no puedo evaluar el coste final. Esa distinción es la que convierte una herramienta de crédito en una ayuda razonable en vez de una fuente de presión financiera.
Ventajas
- Permite crear una tarjeta virtual para compras por internet.
- La gestión desde el móvil facilita consultar y controlar la tarjeta.
- Puede ayudar a separar los gastos de las compras digitales.
- La solicitud en línea evita acudir a una sucursal.
- Su enfoque en pagos digitales resulta práctico para el día a día.
Desventajas
- La disponibilidad de funciones puede variar según el país.
- Es necesario revisar las comisiones y condiciones antes de usarla.
- La tarjeta virtual no sirve para todos los pagos en tiendas físicas.
- El acceso a la cuenta depende de disponer de conexión a internet.
- La aprobación y los límites pueden depender del perfil del usuario.
Mejor aplicación de Finanzas de 2026
Nuestro veredicto
Tu tarjeta de crédito online con hasta 5.000€, sin papeleos y desde tu móvil.
Preguntas frecuentes
¿Qué es Plazo: Tarjeta virtual y para qué sirve?
Plazo es una aplicación financiera que ofrece una tarjeta virtual para realizar pagos digitales, especialmente en compras por Internet. Desde la app puedes consultar la información de la tarjeta y revisar los movimientos disponibles, aunque las funciones concretas pueden variar según el país y las condiciones vigentes. Antes de registrarte, comprueba qué servicios están disponibles en tu región y lee la información oficial sobre comisiones, límites y requisitos.
¿Cómo puedo solicitar y activar una tarjeta virtual en Plazo?
En general, el proceso comienza con la descarga de la aplicación, la creación de una cuenta y la verificación de identidad si se solicita. Una vez aprobada la solicitud, la tarjeta virtual puede aparecer dentro de la app para consultarla y utilizarla conforme a sus condiciones. Los pasos y documentos necesarios pueden cambiar según el país, por lo que conviene revisar los requisitos que muestra Plazo durante el registro antes de iniciar el proceso.
¿Es seguro pagar por Internet con la tarjeta virtual de Plazo?
La tarjeta virtual está pensada para compras digitales, pero ninguna forma de pago elimina por completo los riesgos. Protege tu cuenta con una contraseña segura y las opciones de verificación disponibles, no compartas los datos de la tarjeta y utiliza comercios de confianza. Revisa con frecuencia los movimientos y contacta con el servicio de atención si detectas una operación que no reconoces. Consulta también en la app qué controles de seguridad y gestión de tarjeta ofrece.
¿Plazo: Tarjeta virtual tiene comisiones o límites de uso?
Las comisiones, límites de gasto, condiciones de financiación y posibles cargos dependen del producto contratado y pueden cambiar con el tiempo o según el lugar donde vivas. No conviene asumir que la tarjeta es gratuita por ser virtual. Antes de usarla, consulta la tarifa oficial y la información contractual en la aplicación, prestando atención a cargos por mantenimiento, pagos, retiradas, conversión de divisa o retrasos, si fueran aplicables.
¿Qué debo hacer si pierdo el acceso a mi cuenta o veo un cargo desconocido?
Si no puedes acceder, utiliza las opciones oficiales de recuperación de cuenta de la app y evita compartir códigos de verificación con otras personas. Ante un cargo que no reconoces, revisa primero el detalle de la operación y comunícate cuanto antes con el soporte de Plazo para informar del problema y preguntar cómo bloquear o sustituir la tarjeta. Conserva los comprobantes y sigue las instrucciones oficiales para proteger la cuenta y disputar la operación, si corresponde.

Descargar Plazo: Tarjeta virtual
Aplicaciones similares
Ver todo 8.5
Google Wallet
Finanzas
 9.5
Revolut — Más que un banco
Finanzas
 9.7
CaixaBankNow・Tu Banco móvil
Finanzas
 7.3
Bizum Pay
Finanzas